به گزارش پرتال حملونقل ، رئیس کل سازمان امور مالیاتی کشور طی ابلاغیهای مورخ ۸/۱۱/۱۴۰۴ ، نحوه اعمال معافیت مالیات بر ارزش افزوده خدمات فورواردری را در چارچوب جزء (۱۳) بند (ب) ماده (۹) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ به ادارات کل امور مالیاتی کشور ابلاغ کرد .
این ابلاغیه در پاسخ به ابهامات مطرحشده پیرامون شمول یا عدم شمول معافیت مالیات بر ارزش افزوده نسبت به خدمات فورواردری صادر شده و با هدف ایجاد وحدت رویه در رسیدگیهای مالیاتی مرتبط با فعالیت شرکتهای حملونقل و فورواردری ابلاغ شده است .
بر اساس جزء (۱۳) بند (ب) ماده (۹) قانون مالیات بر ارزش افزوده ، خدمات حملونقل بار و مسافر درونشهری ، برونشهری و بینالمللی جادهای ، ریلی و دریایی از پرداخت مالیات و عوارض ارزش افزوده معاف هستند . در ابلاغیه اخیر تأکید شده است که خدمات فورواردری نیز در صورت احراز شرایط مقرر ، میتواند مشمول این معافیت قرار گیرد .
مطابق این ابلاغیه ، چنانچه فعالیت فورواردری به موجب قراردادهای منعقده ، همراه با پذیرش مسئولیت حمل توسط ارائهدهنده خدمت انجام شود و شرکت فورواردری واجد شرایط مقرر در بند (ج) ماده (۱) آییننامه تأسیس و فعالیت شرکتهای حملونقل بینالمللی کالا باشد ، این خدمات از مصادیق خدمات حملونقل محسوب شده و از معافیت مالیات و عوارض ارزش افزوده برخوردار خواهد بود .
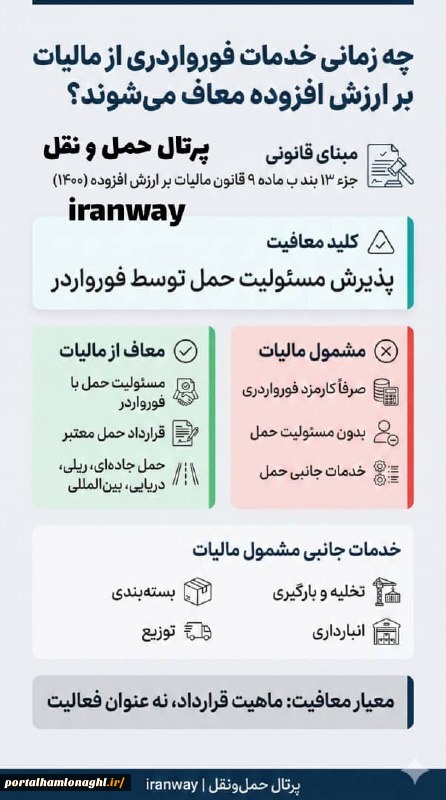
در مقابل ، در مواردی که شرکتهای فورواردری صرفاً وظیفه برنامهریزی ، هماهنگی و مدیریت عملیات حمل را بر عهده داشته و مسئولیت حمل متوجه آنها نباشد ، وجوه دریافتی تحت عنوان کارمزد ، مشمول مالیات و عوارض ارزش افزوده خواهد بود .
همچنین در این ابلاغیه تصریح شده است که معافیت یاد شده قابل تسری به خدمات جانبی حملونقل از جمله تخلیه و بارگیری ، توزیع ، بستهبندی ، صدور قبض انبار و سایر خدمات وابسته نبوده و این خدمات همچنان مشمول مقررات عمومی مالیات بر ارزش افزوده هستند .
بر اساس اعلام سازمان امور مالیاتی کشور ، این ابلاغیه جایگزین نامه شماره ۲۱۰/۶۹۱۹۱ مورخ ۲۱/۱۰/۱۴۰۲ معاونت حقوقی و فنی مالیاتی شده و از تاریخ صدور ، در کلیه ادارات امور مالیاتی کشور لازمالاجرا است .
ابلاغیه جدید ، مرز میان خدمات فورواردری معاف از مالیات و فعالیتهای مشمول مالیات در این حوزه را شفافتر کرده و میتواند مبنای تنظیم دقیقتر قراردادها و تفکیک درآمدها در شرکتهای فعال صنعت حملونقل قرار گیرد .
منتظر حضور شما در پیج اینستاگرام iranway هستیم
منبع: پرتال حمل و نقل
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.