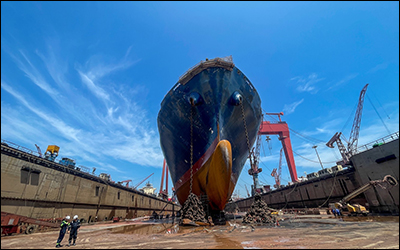
به گزارش پرتال حمل و نقل ، صنعت کشتیسازی جهانی ، بهعنوان یکی از ستونهای اصلی تجارت و لجستیک دریایی ، در سال ۲۰۲۵ میلادی شاهد تثبیت جایگاه چند کشور کلیدی است . این گزارش به بررسی پنج کشور پیشرو در این صنعت ، شامل چین ، کره جنوبی ، ژاپن ، فیلیپین و ویتنام ، میپردازد .
رشد این صنعت به عواملی ، چون پیشرفتهای فناوری ، حمایتهای دولتی ، تقاضای فزاینده برای کشتیهای سبز و پایدار و زیرساختهای بندری کارآمد وابسته است . ارزش بازار جهانی کشتیسازی در سال ۲۰۲۴ میلادی حدود ۱۵۰.۴۲ میلیارد دلار بود و برای سال ۲۰۲۵ میلادی ۱۵۵.۵۸ میلیارد دلار پیشبینی شده بود . منطقه آسیا – اقیانوسیه با سهمی بیش از ۸۵ درصد از فعالیتهای کشتیسازی ، پیشتاز این صنعت است .
چین
چین بهعنوان بزرگترین کشور کشتیساز جهان ، در سال ۲۰۲۵ میلادی جایگاه خود را مستحکمتر کرده است .
عملکرد : در سال ۲۰۲۴ میلادی ، چین با دریافت سفارشهایی به حجم ۴۶.۴۵ میلیون تن ناخالص تعدیلشده (CGT)، ۷۰ درصد از سهم بازار جهانی را به خود اختصاص داد .
عوامل موفقیت : نیروی کار ماهر و گسترده ، یارانههای دولتی ، سیاستهای صنعتی قوی ، سرمایهگذاری در تحقیق و توسعه و گسترش ظرفیت کشتیسازی .
تمرکز : تولید انواع کشتیها از جمله نفتکش ، کانتینربر و فلهبر ، با تمرکز ویژه بر کشتیهای با سوخت جایگزین (۷۸.۵ درصد از سفارشهای سوخت سبز در سال ۲۰۲۴) .
نوآوری : سرمایهگذاری در مواد جدید ، فناوریهای دیجیتال کشتیسازی و توسعه کشتیهای خودران و سازگار با محیط زیست .
چالشها : تعرفههای ایالات متحده ممکن است در نیمه اول ۲۰۲۵ میلادی تأثیر جزئی بر سفارشها داشته باشد ، اما ظرفیت عظیم و تنوع محصولات، تداوم رهبری چین را تضمین میکند .
کره جنوبی
کره جنوبی به دلیل ساخت کشتیهای پیشرفته و با ارزش بالا ، جایگاه دوم را حفظ کرده است .
عملکرد : در سال ۲۰۲۴ میلادی ، این کشور ۱۰.۹۸ میلیون CGT سفارش (۱۷ درصد از بازار جهانی) دریافت کرد .
بازیگران کلیدی : شرکتهای HD Korea Shipbuilding & Offshore Engineering، Hanwha Ocean و Samsung Heavy Industries.
تمرکز : تولید کشتیهای حمل LNG، نفتکشهای بسیار بزرگ (VLCC) و کانتینربرهای بزرگ ، با تمرکز بر حاملهای آمونیاک و LPG .
نوآوری : سرمایهگذاری در فناوریهای جدید LNG ، سیستمهای هوش مصنوعی برای کشتیها و طراحیهای آماده برای جذب و ذخیره کربن (CCS).
چالشها : کمبود نیروی کار ، اما تمرکز بر پروژههای با حاشیه سود بالا ، مزیت رقابتی را حفظ کرده است .
ژاپن
ژاپن ، که زمانی از دهه ۱۹۶۰ تا ۱۹۸۰ میلادی رهبر جهانی کشتیسازی بود ، اکنون در رتبه سوم قرار دارد .
عملکرد : در سال ۲۰۲۴ میلادی ، ژاپن ۸.۳۸ میلیون CGT سفارش (۱۳ درصد از بازار جهانی) دریافت کرد .
تمرکز : تولید کشتیهای تخصصی مانند فلهبرهای سازگار با محیط زیست ، حاملهای LNG و LPG و کشتیهای حمل خودرو .
نوآوری : تمرکز بر فناوریهای کشتیسازی خودران و کشتیهای سبز مانند حاملهای خودرو با سوخت LNG .
برنامههای آینده : دولت ژاپن هدفگذاری کرده تا با ایجاد یک کشتیسازی تحت حمایت دولت و ادغام شرکتهای خصوصی مانند Imabari Shipbuilding و Japan Marine United ، تا سال ۲۰۳۰ میلادی سهم بازار جهانی را به ۲۰ درصد برساند .
چالشها : پیری نیروی کار و کمبود نیروی انسانی ، اما ابتکارات دولتی و تمرکز بر کیفیت ، جایگاه ژاپن را تقویت میکند .
فیلیپین
فیلیپین به دلیل موقعیت استراتژیک و سرمایهگذاری خارجی ، به یکی از پنج کشور برتر کشتیسازی تبدیل شده است .
عملکرد : در سال ۲۰۲۴ میلادی ، تولید این کشور ۴ درصد نسبت به سال ۲۰۲۳ میلادی افزایش یافت و ۵۰۶ کشتـی محلی ساخته شد .
تمرکز : ساخت نفتکش ، فلهبر و کانتینربر برای صادرات و همچنین کشتیهای ماهی گیری ، مسافربری و یدککش .
مزایا : هزینههای پایین نیروی کار ، موقعیت استراتژیک در آسیا و سرمایهگذاری شرکتهایی مانند Hanjin ، Tsuneishi و Austal.
انتظار میرود فیلیپین از ساخت کشتیهای کوچک و متوسط مانند نفتکش و فلهبر سود ببرد . دولت با تقویت صنعت ، به دنبال جذب کشتیسازیهای خارجی و ایجاد اشتغال است .
ویتنام
ویتنام با رشد سریع صنعت کشتیسازی، به بازیگری نوظهور در این عرصه تبدیل شده است .
عملکرد : ظرفیت سالانه ساخت کشتیهای باری جدید ۳.۵ میلیون تن ، با تمرکز بر بازارهای داخلی و بینالمللی .
تمرکز : تولید کشتیهای باری عمومی ، کانتینربر ، حاملهای LPG و کشتیهای خدماتی .
مزایا : سرمایهگذاری خارجی از اروپا و کره جنوبی ، مشوقهای مالیاتی دولتی و هزینههای پایین نیروی کار .
چشمانداز : هدفگـذاری برای کسب ۰.۸ تا ۰.۹ درصد از تولید جهانی تا سال ۲۰۳۰، با تأکید بر بومیسازی و ارتقاء فناوری .
چالشها : زیرساختهای قدیمی و وابستگی به مواد وارداتی ، اما تلاشهای دولت برای بهبود زیرساختها و فناوری ، رشد این کشور را تسریع خواهد کرد .
نتیجهگیری
در سال ۲۰۲۵ میلادی ، صنعت کشتیسازی جهانی تحت سلطه چین ، کره جنوبی و ژاپن قرار داشت ، در حالی که فیلیپین و ویتنام بهعنوان اقتصادهای نوظهور ، نقش مهمی ایفا میکنند . این صنعت در حال تحول است و تقاضا برای کشتیهای سازگار با محیطزیست ، اتوماسیون بیشتر و فناوریهای هوشمند کشتیسازی ، مسیر آن را شکل میدهد . در حالیکه قدرتهای سنتی با نوآوری به رقابت ادامه میدهند ، ظهور بازیگران جدید نشاندهنده پویایی و تحولات این صنعت است .
منبع: پرتال حمل و نقل :: به نقل از مانا
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.