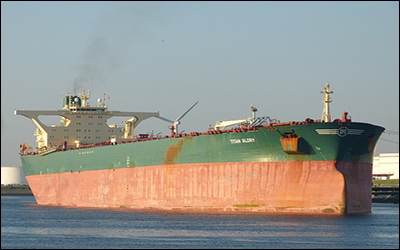
به گزارش پایگاه اطلاع رسانی Iranway ، سه ماه پایانی سال ۲۰۱۷ میلادی برای بخش تانکر ناامیدکننده بود اما بر اساس استراتژی های بین المللی دریایی می توان به آینده روشن نسبی آن امیدوار بود .
پس از یک جنبش آنی در ماه اکتبر و در بخش حمل و نقل تانکر ، در ماه نوامبر سال گذشته میلادی نرخ بازار حمل و نقل تانکر شاهد تغییرات جزئی و اندکی بود و می توان بر همین مبنا به آینده کم و بیش روشن این بخش کشتیرانی در سال جاری میلادی خوش بینانه نگاه کرد .
نرخ لحظه ای حمل با شناورهای VLCC در اوایل ماه دسامبر سال ۲۰۱۷ میلادی افزایش یافت و در لحظه های پایانی متاسفانه با افت همراه شد و سه ماه سوم پایانیِ غم انگیزی برای بازار تانکر به همراه آورد .
بخش تانکرهای سوئزماکس وضعیت بهتری داشت و درآمد این بخش به تدریج و از ماه جولای به دنبال صادرات قابل توجه نیجریه افزایش یافت . نرخ حمل و نقل شناورهای افراماکس نیز همزمان با افزایش صادرات از لیبی و آمریکا شرایط را برای بهبود بیشتر فراهم آورده است .
این گزارش ضمن اشاره به محیط بازار در سال جاری میلادی و عنصر کلیدی در تغییر بخش تانکر ادامه داد : تصمیم اوپک مبنی بر اعمال محدودیت بازده می تواند تاثیری جدی بر عملکرد بازار تانکر در سال جاری میلادی بگذارد به گونه ای که چشم انداز بازار نفت MSI Base Case نیز منتظر تکان های شدید این بخش در سال ۲۰۱۸ است .
در همین راستا ، MSI پیش بینی کرده است که سطوح درآمد در سال ۲۰۱۸ میلادی با سال گذشته قابل قیاس است . ریسک نرخ پایین حمل و نقل به روال خود ادامه خواهد داد اما در حالی پا به سال ۲۰۱۸ میلادی می گذاریم که نمی توان نشانه های نوظهور بهبود در بازار حمل و نقل تانکر را نادیده گرفت .
رشد قابل توجه تقاضای نفت ، رشد کند ناوگان ، روال نزولی در بازار بورس ، افزایش صادرات دریابرد از آمریکا ، بازار قدرتمند پالایشگاه به ویژه در چین توان بالقوه ترکیب موارد مذکور را با هدف ایجاد فضای بهتر از سوی تقاضا در سال ۲۰۱۸ میلادی دارد .
سوق دادن رشد تقاضا به افزایش ۱.۸ درصدی و عدم اکتفا به رشد ۱.۴ درصدیِ پیش بینی شده از سوی MSI ، می تواند به افزایش واردات مورد تاکید چین کمک شایانی کند و عدم اطمینان به ویژه در بخش واردات بار از سوی انبارهای اصلی جهان را از بین برد . از سوی دیگر ، جابه جایی شاخص بالتیک در بخش تانکر پاک برای شناورهای حمل محصولات نفتی با افت همراه شد اما خبرهای خوبی در خصوص افزایش تقاضا در این بخش و به موجب فصل سرما در راه است .
در مقابل ، شاخص بالتیک LPG در مسیرهای خاورمیانه – ژاپن نشان می دهد که بازار در این بخش وضعیت چندان مطلوبی ندارد و درآمد آن در سال ۲۰۱۷ میلادی در مقایسه با ۷۵۰ هزار دلار سال گذشته میلادی با کاهش همراه شد و به ۵۵۲ هزار دلار رسید .
در این میان ، نخستین تاثیر نرخ حمل و نقل تانکر افزایش ۱۵ درصدی آن خواهد بود که مستقیما با وضعیت ناوگان در ارتباط است . اوراق سازی نیز نقش تعیین کننده ای در شرایط بازار دارد و برای بهبود بازار باید میزان فعالیت اوراق شناورها را افزایش داد . با توجه به سابقه فعالیت شناورها امکان افزایش ۴۰ درصدی اوراق در سال جاری میلادی بیش از پیش وجود دارد .
منبع: پرتال جامع اطلاعات تخصصی صنعت حمل و نقل :: www.iranway.com :: به نقل از مانا
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.