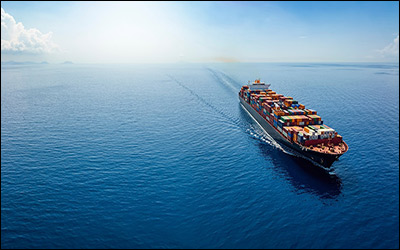
به گزارش پرتال حمل و نقل ، این گزارش بهخوبی وضعیت بحرانی فعلی در صنعت کشتیرانی کانتینری را توصیف میکند که ناشی از تشدید درگیری در خاورمیانه (بهویژه اطراف تنگه هرمز) است :
۱. وضعیت سوخت (Bunker Fuel) – شدیدترین شوک
- IFO380 به ۸۴۱.۵۰ دلار/تن رسیده (در مقایسه با ۴۵۶ دلار در فوریه ۲۰۲۶) → تقریباً ۸۴٪ افزایش در کمتر از یک ماه .
- VLSFO میانگین جهانی ۹۲۹ دلار و در سنگاپور/هنگکنگ بالای ۱۰۰۰ دلار .
– این ارقام با دادههای واقعی بازار (مثل Ship & Bunker در مارس ۲۰۲۶) همخوانی دارد ؛ جایی که VLSFO در برخی بنادر به بالای ۱۰۰۰–۱۱۰۰ دلار رسیده و IFO380/HSFO هم جهش ۳۰–۴۰٪ یا بیشتر داشته است .
– نتیجه مستقیم : سوخت تقریباً ۵۰–۸۰٪ هزینه عملیاتی کشتیهای کانتینری را تشکیل میدهد → افزایش ناگهانی این هزینه، carriers را مجبور به اعمال Surcharge های سنگین و افزایش کلی نرخ کرایه میکند .
۲. اختلالات عملیاتی در خلیج فارس – تقریباً توقف کامل
- Maersk : توقف بازگشت کانتینرهای خالی به بنادر خلیج → باید به صلاله، صحار یا جده برگردند .
- MSC : اعلام End of Voyage برای صادرات از بنادر خلیج → کالاهای گیرکرده در خلیج در بنادر جایگزین تخلیه میشوند .
- CMA CGM : پیشنهاد مسیر جایگزین برای عراق از طریق مرسین (ترکیه).
– این اقدامات با اخبار واقعی مارس ۲۰۲۶ مطابقت دارد :
– تنگه هرمز عملاً بسته شده (transitها تا ۹۰–۹۹٪ کاهش یافته).
– بیش از ۱۴۰–۲۰۰ کشتی کانتینری در داخل خلیج گیر افتادهاند.
– carriers عمده خدمات مستقیم به خلیج را suspend کرده یا reroute به دور آفریقا کردهاند .
پیامد :
– ظرفیت کانتینری معادل صدها هزار TEU در منطقه trapped شده .
– زنجیره تأمین به عراق ، ایران ، امارات ، قطر ، کویت و عربستان بهشدت مختل شده .
– هنوز congestion بزرگ در بنادر جایگزین (مثل جده ، صلاله) گزارش نشده، اما اگر بحران طولانی شود ، این هم اتفاق میافتد .
۳ . افزایش نرخ کرایه و surchargeها – جهش بسیار شدید
- MSC (از ۲۲ مارس) :
– Far East → North Europe: ۴۷۰۰ دلار/۴۰'
– Far East → Med: ۶۲۰۰ دلار/۴۰'
– Far East → North Africa: ۷۲۰۰–۸۷۰۰ دلار/۴۰'
– سایر surcharge ها :
– Maersk: ۲۰۰۰ دلار/۴۰' PSS آسیا → آفریقای جنوبی
– CMA CGM: ۴۰۰ دلار/TEU PSS آسیا → شرق آفریقا
– Hapag-Lloyd: Emergency Fuel Surcharge ۱۶۰ دلار/TEU
– MSC و دیگران : Emergency fuel surcharges روی مسیرهای مختلف
– مقایسه با بازار عادی :
– نرخهای spot معمولی Far East–North Europe در اوایل ۲۰۲۶ حدود ۱۵۰۰–۲۵۰۰ دلار/FEU بوده (حتی کمتر در برخی هفتهها) .
– نرخهای اعلامشده الان ۲–۴ برابر میانگین spot هستند → نشاندهنده panic pricing و تلاش برای پوشش ریسک و هزینه سوخت بسیار بالا .
– مسیرهای نزدیکتر به بحران (مثل به آفریقا یا مدیترانه) افزایش بیشتری نشان میدهند .
۴. زمینه ژئوپلیتیکی و تجاری
– تنگه هرمز عملاً بسته (ترانزیت ها به شدت کاهش یافته ، برخی روزها نزدیک به صفر).
– فرانسه ناوهای جنگی بیشتر فرستاده .
– اظهارات ترامپ برای ادامه عبور کشتیها → اما عملاً تأثیری نداشته (ریسک امنیتی بسیار بالا) .
– چین : مازاد تجاری رکورد ۲۱۴ میلیارد دلاری در ژانویه–فوریه ۲۰۲۶ + رشد صادرات ۲۱.۸٪ → تقاضای حملونقل کانتینری از آسیا همچنان قوی است → این فشار روی نرخها را تشدید میکند (عرضه ظرفیت کم شده ، تقاضا بالا).
ارزیابی کلی و چشمانداز کوتاهمدت (مارس–آوریل ۲۰۲۶)
– شوک سوخت + اختلال فیزیکی در تنگه هرمز → ترکیب بسیار قدرتمند برای افزایش هزینهها .
– نرخهای اعلامشده carriers بیشتر defensive هستند (برای پوشش ریسک و ضرر) تا واقعی (بازار spot ممکن است حتی بالاتر برود) .
– اگر بحران ۲–۴ هفته دیگر ادامه پیدا کند :
– ظرفیت جهانی کانتینری تنگتر میشود (بهویژه روی مسیر آسیا–اروپا–آفریقا) .
– احتمال congestion در بنادر جایگزین (جبلعلی ، جده ، مومباسا ، مرسین و …) .
– War Risk Surcharge و Emergency Fuel Surcharge حتی بیشتر میشود .
– اگر تنش کاهش یابد (بعید به نظر میرسد در کوتاهمدت): نرخها بهسرعت افت میکنند (مانند الگوی پس از بحرانهای قبلی).
خلاصه برای تصمیمگیری :
– هر کسی که کالا از/به خلیج فارس دارد → آماده تأخیرهای طولانی ، هزینههای اضافی بالا و احتمال تخلیه در بنادر جایگزین باشد .
– واردکنندگان/صادرکنندگان آسیا – اروپا – آفریقا → انتظار نرخهای بسیار بالاتر (۴۰۰۰–۸۰۰۰+ دلار/FEU) در هفتههای آینده را داشته باشند .
– بحران فعلی یکی از شدیدترین اختلالات کشتیرانی کانتینری بعد از ۲۰۲۱ است ، اما این بار بیشتر متمرکز روی سوخت و منطقه خلیج است تا congestion جهانی .
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.