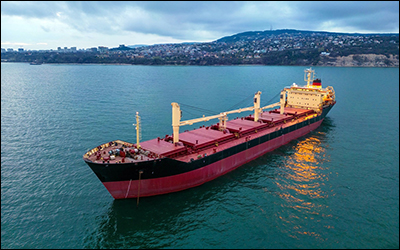
به گزارش پرتال حمل و نقل ، کندی رشد اقتصاد چین ، به عنوان بزرگترین مصرفکننده کالاهای فلهای ، افزایش تعرفههای تجاری میان ایالات متحده و چین ، نوسان قیمت مواد خام و بازگشت ناامنی در دریای سرخ ، همگی باعث کاهش اعتماد بازار و اُفت نرخهای کرایه در سال ۲۰۲۵ بود . بررسیهای BIMCO نشان میدهد که رشد تقاضای جهانی برای حمل فله خشک در سال ۲۰۲۵ تقریباً متوقف شده و فشار عرضه ، ناشی از ورود کشتیهای جدید ، موجب تضعیف توازن بازار شد . در چنین شرایطی ، فعالان صنعت دریانوردی در برابر بازاری قرار گرفتند که ویژگی اصلی آن رکود تقاضا ، افزایش ناوگان و نرخهای کرایهی پایینتر بود .
بازار فله خشک (Dry Bulk Shipping) یکی از ارکان اصلی صنعت کشتیرانی جهانی است که مسئولیت حمل مواد خام و کالاهای فلهای مانند سنگآهن ، زغالسنگ ، غلات ، بوکسیت و کودهای شیمیایی را بر عهده دارد . این بازار ، به عنوان شریان حیاتی اقتصاد جهانی ، تحت تأثیر عوامل مختلفی مانند تقاضای صنعتی ، رشد اقتصادی ، تغییرات ژئوپلیتیکی و مقررات زیستمحیطی قرار دارد .
بر اساس گزارشهای اخیر ، پیشبینی میشود تا سال ۲۰۳۰ میلادی حجم حملونقل فله خشک به ۶.۷۳۵ میلیارد تُن ، با نرخ رشد سالانه ترکیبی (CAGR) ۳.۰۴ درصد برسد .
در حال حاضر ، با توجه به آخرین آمار ، شاخص بالتیک خشک (Baltic Dry Index – BDI) حدود ۲۰۶۹ واحد است ، که نشاندهنده بهبود نسبی نسبت به ماههای ابتدایی سال است ؛ اما همچنان تحت فشار نوسانات نرخ کرایه قرار دارد .
این گزارش به بررسی وضعیت بازار حملونقل فله خشک، عوامل مؤثر بر آن و چشمانداز آینده تا سال ۲۰۳۰ میلادی میپردازد . هدف ، ارائه تحلیلی جامع برای ذینفعان صنعت، از جمله مالکان کشتی، چارترها و سرمایهگذاران است .
روند کلی عرضه و تقاضا
بازار فله خشک در سال ۲۰۲۵ میلادی با چالشهای متعددی روبهرو بوده است . شاخص BDI ، که معیاری کلیدی برای نرخ کرایه حملونقل فله است ، در ماه ژانویه به پایینترین سطح خود رسید ؛ اما از آن زمان بهبود یافته و به ۲۰۶۹ واحد رسیده است ، که ۲.۴۵ درصد افزایش را نشان میدهد . با این حال ، نرخهای کرایه در بخشهای مختلف نوسان داشته است .
حجم بازار جهانی فله خشک در سال ۲۰۲۵ میلادی حدود ۳۹۴.۴۴ میلیارد دلار تخمین زده میشود ، که نسبت به ۳۷۳.۲۶ میلیارد دلار در سال ۲۰۲۴ میلادی رشد ۵.۷ درصدی داشته است . این رشد عمدتاً به دلیل افزایش تجارت دریایی جهانی و تقاضای مواد خام برای صنایع ساختمانی و انرژی است . بر اساس گزارش Technavio، بازار از سال ۲۰۲۵ تا سال ۲۰۲۹میلادی تا ۳.۶۰۴ میلیارد دلار رشد خواهد کرد و CAGR ۳.۹ درصدی را ثبت میکند .
تقسیمبندی بازار بر اساس نوع کالا نشان میدهد که سنگآهن با سهم ۲۲ درصدی ، به ویژه در مسیرهای استرالیا به چین بزرگترین بخش را تشکیل میدهد . زغالسنگ نیز با ۲۲ درصد سهم، تحت تأثیر تقاضای انرژی در آسیا قرار دارد ، هرچند واردات زغالسنگ چین در سپتامبر ۲۰۲۵ میلادی رکورد زده است .
غلات و مواد معدنی جزئی (مانند بوکسیت) به دلیل تجارت ساحلی در آسیا نقش مهمی ایفا میکنند و رشد ۵.۱ درصدی در بخش هَندی سایز (Handysize) را رقم زدهاند .
از نظر عرضه کشتی ، ناوگان جهانی فله خشک تا پایان سال ۲۰۲۴ میلادی بیش از ۵۳۳۰ کشتی بوده و پیشبینی شد تا پایان سال ۲۰۲۵ میلادی به ۵۶۰۳ کشتی برسد . تحویل کشتیهای جدید در سال ۲۰۲۵ میلادی نسبت به سال ۲۰۲۴ میلادی به دلیل افزایش هزینهها و تعرفههای آمریکا بر کشتیسازیهای چینی با ۷۵ درصد کاهش مواجه شده است با این حال ، نرخ اسقاط کشتیها بهویژه در کشتیهای قدیمی پاناماکس و سوپراماکس در حال افزایش است .
شرکتهای کلیدی مانند Star Bulk Carriers، Diana Shipping و Eagle Bulk Shipping ، با تمرکز بر ادغام و بهینهسازی ، سهم بازار خود را حفظ کردهاند . برای مثال ، Globus Maritime در مارس ۲۰۲۳ میلادی قراردادی برای فروش یک کشتی سوپراماکس به ارزش ۱۴.۱ میلیون دلار امضا کرد .
در مجموع ، وضعیت فعلی بازار ترکیبی از بهبود تقاضا در بخش عمدهفروشیها و فشار عرضه در بخشهای متوسط است . در سال ۲۰۲۵ میلادی ، رشد عرضه ناوگان فله خشک حدود ۱.۹ درصد و در سال ۲۰۲۶ -۲.۶ درصد پیشبینی شده است . با وجود کاهش سرعت حرکت کشتیها به عنوان راهی برای صرفهجویی در سوخت ، ظرفیت کل ناوگان همچنان رو به افزایش است . در مقابل ، تقاضا برای حمل کالاهای فلهای ۱ تا ۲ درصد در سال ۲۰۲۶ میلادی رشد خواهد داشت .
نقش چین و شرایط کلان اقتصادی
اقتصاد چین که سالها موتور محرک تجارت فله خشک بود ، اکنون بهسرعت در حال از دست دادن شتاب رشد است . بانک جهانی نرخ رشد تولید ناخالص داخلی این کشور را ۴.۵ درصد برای سال ۲۰۲۵ میلادی و ۴ درصد برای سال ۲۰۲۶ میلادی پیشبینی کرده است ، رقمی که پایینتر از هدف رسمی دولت (۵ درصد) است .
رکود عمیق در بازار مسکن چین و تورم منفی در بخش تولید ، بر فعالیتهای صنعتی تأثیر مستقیم گذاشته است . آمارها نشان میدهد که شروع پروژههای جدید ساختمانی در نیمه نخست ۲۰۲۵ میلادی بیش از ۲۰ درصد کاهش یافته و ظرفیت تولید فولاد چین به زیر ۸۰ درصد ظرفیت اسمی رسیده است . این روند باعث کاهش تقاضای سنگآهن و زغالسنگ شده است .
علاوه بر این ، تنشهای تجاری میان آمریکا و چین به طور چشمگیری اثرگذار بوده است . از ژوئیه ۲۰۲۵ میلادی ، دولت آمریکا تعرفهها را برای اکثر شرکای تجاری ۱۰ درصد و برای چین ۲۰ درصد افزایش داد. چین نیز در واکنش ، تعرفههای تلافیجویانه وضع کرد . این تعرفهها حدود ۳ درصد حجم کل محمولههای جهانی ، معادل ۴ درصد تقاضای تُن-مایل را تحتتأثیر قرار میدهد .
بر اساس گزارش BIMCO ، این افزایش تعرفهها و رکود در چین باعث شده است رشد تقاضا برای حمل سنگآهن تا پایان سال به حدود منفی یک درصد برسد و صادرات زغالسنگ جهانی نیز تا سال ۲۰۲۶ میلادی نزدیک به ۸ درصد کاهش یابد . با اینحال ، بخش کالاهای فله فرعی بهویژه بوکسیت ، سیمان و کودهای شیمیایی رشد مثبتی را ثبت کرده است .
عوامل مؤثر بر بازار
عوامل تقاضا
تقاضای جهانی برای کالاهای فلهای عمدتاً از صنایع معدن ، کشاورزی و انرژی نشئت میگیرد . افزایش تولید صنعتی در آسیا ، به ویژه چین ، تقاضای سنگآهن را به بیش از ۸۶.۷۸ میلیارد دلار در سال ۲۰۲۵ میلادی رساند . همچنین ، رشد شهرسازی (بیش از ۵۰ درصد جمعیت جهان در شهرها طبق گزارش بانک جهانی در آوریل ۲۰۲۳میلادی) نیاز به سیمان و فولاد را افزایش داده است .
در بخش انرژی ، تقاضای زغالسنگ برای تولید برق همچنان بالا است ، هرچند انتقال به انرژیهای تجدیدپذیر فشار وارد میکند . واردات زغالسنگ چین در سپتامبر ۲۰۲۵ میلادی ، ۱۰.۶ درصد افزایش یافت، که نشاندهنده بهبود تقاضا است .
وضعیت کالاهای عمده
سنگآهن : انتظار میرود صادرات جهانی سنگآهن در سال ۲۰۲۶ میلادی در سطح ثابت باقی بماند . رشد تولید فولاد بازیافتی در چین و اروپا تقاضا برای سنگآهن تازه را کاهش داده است .
زغالسنگ : حمل جهانی زغالسنگ در سال ۲۰۲۵ میلادی بین ۵ تا ۶ درصد اُفت و در سال ۲۰۲۶ میلادی حدود ۲ تا ۳ درصد اُفت خواهد داشت . افزایش تولید برق از منابع تجدیدپذیر و سطح بالای ذخایر داخلی در چین و هند از دلایل این کاهش است .
غلات : در نیمه نخست سال ۲۰۲۵ میلادی حمل غلات بهویژه گندم ۷.۵ درصد کاهش یافت که ناشی از ضعف برداشت در منطقه دریای سیاه و محدودیت صادرات روسیه بود . در نیمه دوم سال با بهبود برداشت در ایالات متحده و اتحادیه اروپا ، این روند تاحدی جبران شد و در ۲۰۲۶ میلای رشد ۳ تا ۴ درصدی محتمل است .
بوکسیت و فلههای جزئی : قویترین بخش بازار در سال ۲۰۲۵ بوکسیت بود . افزایش استخراج بوکسیت در گینه و رشد صادرات آن به چین باعث رشد ۵ تا ۶ درصدی حمل این کالاها در سال ۲۰۲۵ میلادی شد . پروژه بزرگ سیماندو نیز از نوامبر ۲۰۲۵ میلادی آغاز شد و با رسیدن به ظرفیت کامل ۶۰ میلیون تن در سال ، مسیرهای حمل طولانیتر و سودآورتری ایجاد میکند .
عوامل عرضه
ناوگان فله خشک جهان تا پایان سال ۲۰۲۶ میلادی حدود ۶.۱ درصد نسبت به پایان سال ۲۰۲۴ میلادی بزرگتر میشود . ناوگان فعلی ۱۰ درصد سفارشهای جدید دارد که نسبت به حد سنتی پایین است ؛ اما با توجه به تقاضای ضعیف ، ممکن است کافی نباشد . از این میان ، حدود ۱۲ درصد از کشتیهای جدید قابلیت استفاده از سوختهای جایگزین را دارند و ۱۵ درصد نیز برای نصب سامانههای سوخت پاک در آینده آماده خواهند شد .
بیشترین سفارشها مربوط به کشتیهای پاناماکس (۳۲ درصد) و سوپراماکس (۳۰ درصد) است . انتظار میرود در سالهای آینده روند نوسازی ناوگان به سمت متانول ، LNG و آمونیاک به عنوان سوختهای اصلی پیش برود .
با وجود شرایط ضعیف بازار ، بازیافت کشتیها (recycling) همچنان پایین است ؛ دلیل اصلی ، پایین بودن قیمت فولاد بازیافتی و مازاد عرضه در جنوب آسیاست .
عرضه کشتیها تحت تأثیر سفارشهای جدید و اسقاط قرار دارد . سفارشهای سال ۲۰۲۳-۲۰۲۴ میلادی منجر به تحویل ۴۱.۲ میلیون DWT در سال ۲۰۲۶ میلادی خواهد شد ، که بالاترین سطح در شش سال اخیر است . با این حال ، تعرفههای آمریکا بر چین عرضه را محدود کرده و هزینهها را افزایش داده است .
عوامل ژئوپلیتیکی و زیستمحیطی
یکی از مهمترین عوامل تأثیرگذار بر تقاضای حمل ، وضعیت ناامنی در دریای سرخ است . حملات مجدد به کشتیها از ژوئن ۲۰۲۵ میلادی سبب شد بسیاری از خطوط کشتیرانی همچنان مسیر دماغه امید نیک را به جای کانال سوئز انتخاب کنند . بر اساس برآورد BIMCO، بازگشت کامل کشتیها به مسیر دریای سرخ معادل کاهش دو درصدی تقاضای جهانی حمل خواهد بود . بنابراین ؛ تا پایان ۲۰۲۶ میلادی احتمال بازگشت کامل به مسیر اصلی اندک است . تنشهای تجاری آمریکا – چین ، جنگ روسیه – اوکراین و درگیریهای خاورمیانه مسیرهای حمل را تغییر داده و هزینهها را افزایش داده است . برای مثال ، محدودیت کانال پاناما به دلیل خشکسالی ، نرخها را تحت تأثیر قرار داده است .
از سوی دیگر ، مقررات زیست محیطی ((Carbon Intensity Indicator (CII) از سال ۲۰۲۴ میلادی و ورود CO۲ کشتیرانی به سیستم تجارت انتشار اتحادیه اروپا (ETS) از سال ۲۰۲۵ میلادی ، ۱۲ درصد تجارت فله را تحت تأثیر قرار داده است . این امر سرعت کشتیها را کاهش میدهد و تقاضا برای کشتیهای کمکربن را افزایش میدهد . تنها ۹.۱ درصد کشتیهای جدید از سوختهای جایگزین استفاده میکنند که چالش بزرگی است .
عوامل اقتصادی
نوسانات قیمت کالاها ، مانند افزایش قیمت سنگآهن ، نرخ کرایه را تحریک میکند؛ اما ادغام شرکتها مانند خریدهای (Star Bulk) کارایی را افزایش داده و قدرت چانهزنی را بهبود بخشیده است .
چشمانداز آینده بازار (۲۰۲۶-۲۰۳۰)
چشمانداز بازار فله خشک تا سال ۲۰۳۰ میلادی ، مثبت ، اما محتاطانه است. حجم بازار از ۱۷۴.۸ میلیارد دلار در سال ۲۰۲۵ میلادی به ۲۴۱.۱۲۸ میلیارد دلار در سال ۲۰۳۳ میلادی خواهد رسید ، با CAGR ۴.۱۰۳ درصد . گزارش MRFR پیشبینی میکند بازار از ۴.۲ میلیارد دلار در سال ۲۰۲۳ به ۵.۳ میلیارد دلار در سال ۲۰۳۰ میلادی ، با CAGR ۴.۰ درصد برسد .
در بخش تقاضا ، حمل سنگآهن و زغالسنگ تا پایان سال ۲۰۲۶ میلادی کاهش خواهد یافت ؛ اما مواد جزئی مانند غلات و بوکسیت رشد خواهند داشت . رشد تقاضای برنج ، سویا و گندم در سال ۲۰۲۵ میلادی میتواند حمل را افزایش دهد ؛ هرچند ریسکهای آبوهوایی در برزیل تهدیدکننده است . پیشبینی میشود تقاضای کشتی عمدتاً به دلیل افزایش مسافتهای دریایی ۱-۲ درصـد در سال ۲۰۲۶ میلادی رشد کند .
عرضه کشتیها در سال ۲۰۲۶ میلادی با ۲.۶ درصد رشد مواجه خواهد شد که نرخ کرایه را در بخشهای پاناماکس و سوپراماکس نزولی میکند نرخهای آتی حمل بار نشاندهنده کاهش نرخها در سال ۲۰۲۶ میلادی نسبت به سال ۲۰۲۵میلادی است . به علاوه اسقاط کشتیهای قدیمی افزایش خواهد یافت ؛ اما محدود به کشتیهای غیررقابتی خواهد بود .
در بلندمدت ، فناوریهای سبز مانند کشتیهای دوسوختی (۹.۱ درصد سفارشهای جدید) و هوش مصنوعی برای بهینهسازی لجستیک ، بازار را دگرگون خواهند کرد . انتقال به انرژیهای تجدیدپذیر تقاضای زغالسنگ را کاهش میدهد ؛ اما تقاضای مواد معدنی برای باتریهای الکتریکی (مانند نیکل و لیتیوم) افزایش مییابد . رشد بازار هند و جنوب شرق آسیا، با CAGR ۵.۳۷ درصد تا ۲۰۳۴ ، فرصتهای جدیدی ایجاد میکند .
ریسکهای محتمل شامل تشدید تنشهـای تجاری ، تغییرات آبوهوایی و رکود اقتصادی است . با این حال ، بهبود زیرساختهای بنادر و دیجیتالسازی، رشد پایدار را تضمین میکند .
نتیجهگیری
ترکیب سه عامل کلیدی – کاهش رشد اقتصادی چین ، تشدید جنگ تعرفهای آمریکا و چین و استمرار ناامنی در مسیرهای دریایی – موجب شده است تا بازار جهانی حمل فله خشک در حالت رکـود ملایـم قرار گیرد .
انتظار میرود در کوتاهمدت نرخهای کرایه پایین باقی بماند و ارزش کشتیهای دستدوم و جدید کم شود . با این حال ، پروژههای معدنی جدید در گینه ، رشد صادرات فولاد و کود از چین و گسترش استفاده از سوختهای جایگزین میتوانند در میانمدت به تنوع مسیرها و پایداری نسبی تقاضا کمک کنند .
در مجموع ، سالهای ۲۰۲۵ و ۲۰۲۶ میلادی برای بازار فله خشک دوران تعدیل ساختاری و بازآرایی استراتژیک محسوب میشوند ؛ دورهای که احتمالاً رشد پایدار آن فقط در صورت احیای تقاضای داخلی چین ، کاهش تعرفههای تجاری و بهبود ثبات ژئوپلیتیکی ممکن خواهد بود .
چشمانداز ۲۰۲۶-۲۰۳۰ میلادی با CAGR ۴ درصدی ، میتواند امیدوارکننده باشد ، به شرطی که صنعت به سمت پایداری حرکت کند و سرمایهگذاران بر فناوریهای سبز و مسیرهای نوظهور آسیایی تمرکز کنند ؛ چرا که این بازار ، به عنوان معیاری برای اقتصاد جهانی ، پتانسیل رهبری در تجارت پایدار را دارد .
منبع: پرتال حمل و نقل :: به نقل از مانا
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.