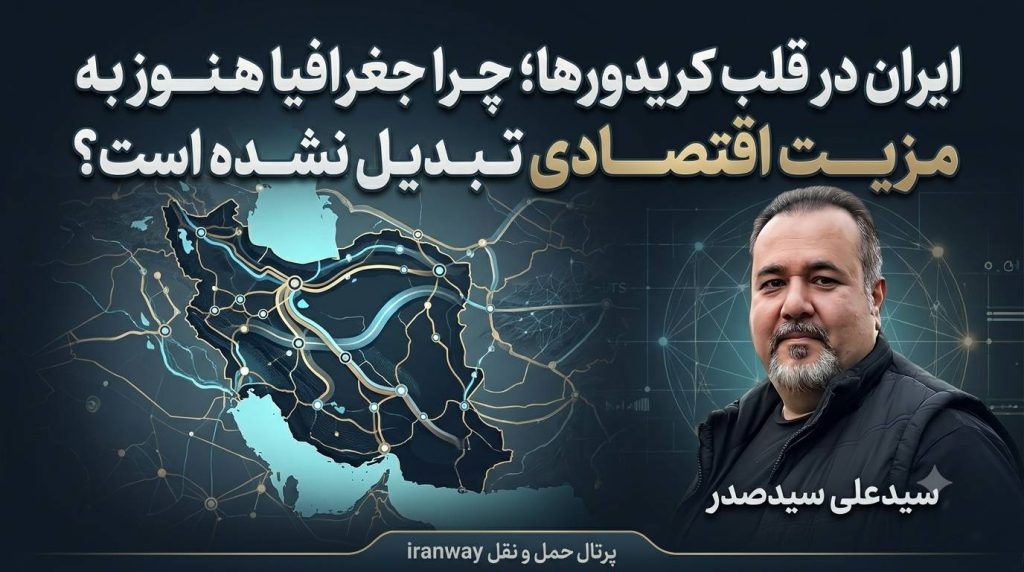
به گزارش پرتال حمل و نقل به قلم سید علی سید صدر ، ایران در یکی از حساسترین چهارراههای ارتباطی آسیا و اروپا قرار گرفته و از نظر جغرافیایی ظرفیت اتصال خلیج فارس ، دریای عمان ، قفقاز ، آسیای مرکزی ، روسیه و فراتر از آن را در اختیار دارد . با این حال ، تجربه سالهای گذشته نشان داده است که موقعیت جغرافیایی بهتنهایی مزیت اقتصادی تولید نمیکند . آنچه یک کشور را به بازیگر مؤثر در اقتصاد کریدورها تبدیل میکند ، مجموعهای از زیرساخت کارآمد ، مرزهای سریع ، مقررات هماهنگ، خدمات قابل پیشبینی ، مدیریت یکپارچه و توانایی جذب و حفظ جریان پایدار بار است . کریدور شمال – جنوب امروز آزمونی برای سنجش همین توانایی است .
سالهاست در ادبیات اقتصادی و حملونقلی کشور این گزاره تکرار میشود که ایران در چهارراه ترانزیتی جهان قرار دارد . از نظر جغرافیایی ، این گزاره قابل دفاع است . ایران از جنوب به خلیج فارس و دریای عمان ، از شمال به دریای خزر ، از غرب به قفقاز و آناتولی و از شرق به آسیای مرکزی و شبهقاره دسترسی دارد . اما فاصله میان «قرار گرفتن در مسیر» و «تبدیلشدن به مسیر انتخابی صاحبان کالا» بسیار بیشتر از آن چیزی است که روی نقشه دیده میشود .
در اقتصاد حملونقل بینالمللی ، بار بر اساس جغرافیا تصمیم نمیگیرد ؛ بر اساس زمان ، هزینه ، قابلیت پیشبینی ، امنیت ، کیفیت خدمت و میزان ریسک تصمیم میگیرد. صاحب کالا به دنبال مسیری است که بتواند زمان رسیدن محموله ، هزینه نهایی، کیفیت جابهجایی و مسئولیت طرفهای درگیر را با کمترین عدم قطعیت برآورد کند . بنابراین ، مزیت جغرافیایی زمانی به مزیت اقتصادی تبدیل میشود که کشور بتواند از موقعیت خود یک «خدمت قابل اعتماد» بسازد.
کریدور بینالمللی شمال – جنوب بیش از آنکه صرفاً یک پروژه عمرانی باشد، آزمون همین توانایی است . توافقهای اخیر میان ایران ، روسیه و جمهوری آذربایجان برای توسعه همکاریهای ریلی ، افزایش حمل بار و حرکت به سوی تبادل دیجیتال اطلاعات ، این مسیر را بار دیگر در مرکز توجه قرار داده است . با این حال ، مسئله اصلی برای ایران فراتر از امضای توافقها و تکمیل چند پروژه زیرساختی است . پرسش اساسی این است که آیا کشور میتواند مجموعه اجزای پراکنده حملونقل را به یک محصول منسجم ، قابل اعتماد و رقابتی تبدیل کند ؟
شمال – جنوب ؛ فرصت ژئوپلیتیکی یا محصول اقتصادی ؟
کریدور شمال – جنوب یک مسیر واحد نیست ، بلکه شبکهای چندوجهی از حمل دریایی ، ریلی و جادهای است که در شاخههای مختلف غربی ، شرقی و ترانسکاسپین عمل میکند . موقعیت ایران در این شبکه ، از نظر نظری بسیار مهم است ، زیرا میتواند حلقه اتصال بخشهایی از تجارت جنوب آسیا و خلیج فارس با قفقاز ، روسیه و شمال اروپا باشد .
مزیت بالقوه این کریدور عمدتاً در کاهش زمان و مسافت حمل تعریف میشود . در برخی برآوردهای رسمی ، زمان حمل در مسیرهای سنتی دریایی میان جنوب آسیا و شمال اروپا حدود ۴۵ تا ۶۰ روز و در مسیر شمال – جنوب حدود ۲۰ تا ۲۵ روز عنوان شده است . این ارقام برای همه کالاها و همه شرایط قابل تعمیم نیست ، اما یک واقعیت را نشان میدهد : مهمترین سرمایه این کریدور «زمان» است .
این همان نقطهای است که ایران باید نسبت به آن حساس باشد . مزیت زمانی تنها زمانی ارزش دارد که در تمام طول زنجیره حفظ شود . اگر مسیر روی نقشه کوتاه باشد ، اما بار در مرز ، بندر ، پایانه یا نقطه تغییر شیوه حمل چند روز متوقف شود ، مزیت نظری مسیر بهسرعت کاهش مییابد . به همین دلیل ، مسئله اصلی کریدور شمال – جنوب صرفاً ساخت مسیر نیست ؛ مسئله اصلی ، تضمین عملکرد کل زنجیره است .
جغرافیا فرصت میدهد ، اما مشتری را تضمین نمیکند
یکی از خطرهای جدی در سیاستگذاری ترانزیتی ، نگاه قطعی و از پیش تضمینشده به مزیت جغرافیایی ایران است . این تصور که کشور به دلیل موقعیت خود بهطور طبیعی مقصد جریانهای بزرگ ترانزیتی خواهد شد ، با منطق واقعی بازار حملونقل سازگار نیست .
بار به جغرافیا وفادار نمیماند . بار به مسیری میرود که برای صاحب کالا اقتصادیتر ، سریعتر ، امنتر و قابل پیشبینیتر باشد . این واقعیت بهویژه در شرایطی اهمیت دارد که کریدورهای مختلف منطقه ، همزمان در حال توسعه زیرساخت ، سادهسازی تشریفات و جذب صاحبان بار هستند .
رقابت کریدورها امروز فقط رقابت بر سر طول مسیر نیست . رقابت بر سر زمان واقعی حمل ، ثبات نرخ ، سرعت عبور از مرز ، نظم حرکت قطار و کامیون ، امکان ردیابی ، کیفیت خدمات و قابلیت پاسخگویی به مشتری است . یک مسیر طولانیتر اما قابل پیشبینی، ممکن است برای صاحب کالا جذابتر از مسیری کوتاهتر اما پرریسک باشد .
برای ایران ، این واقعیت باید به یک تغییر جدی در نگاه سیاستگذاری منجر شود . موقعیت جغرافیایی کشور باید از یک گزاره توصیفی به یک برنامه عملیاتی تبدیل شود . داشتن مسیر امتیاز است ، اما تنها زمانی ارزش اقتصادی پیدا میکند که بتوان آن را بهعنوان یک خدمت رقابتی به بازار عرضه کرد .
مسئله شمال – جنوب فقط ریل نیست
در بسیاری از مباحث مربوط به کریدور شمال – جنوب ، تمرکز اصلی بر تکمیل زیرساختهای فیزیکی ، بهویژه راهآهن رشت – آستارا ، قرار گرفته است . اهمیت این پروژه قابل انکار نیست و تکمیل آن میتواند نقش مهمی در پیوستگی شاخه غربی کریدور داشته باشد . با این حال ، تقلیل همه مشکلات کریدور به یک حلقه ریلی، نگاه ناقصی به مسئله است .
مطالعات انجامشده درباره کریدور شمال – جنوب مجموعهای از موانع زیرساختی ، تعرفهای ، مالی ، اداری و مرزی را شناسایی کردهاند . ناهماهنگی در تشریفات عبور ، نبود نرخهای قابل پیشبینی ، تعدد اسناد ، ضعف مدیریت یکپارچه ، عدم هماهنگی میان شیوههای حمل و گلوگاههای مرزی ، همگی میتوانند بهاندازه یک حلقه مفقوده فیزیکی ، جریان بار را مختل کنند .
ساخت ریل ضروری است ، اما کافی نیست . ممکن است یک مسیر کامل فیزیکی در اختیار باشد ، اما اگر صاحب کالا نتواند زمان نهایی ، نرخ نهایی و برنامه حرکت را از پیش محاسبه کند ، آن مسیر به محصول تجاری پایدار تبدیل نمیشود .
کریدور زمانی موفق است که مشتری بتواند کل زنجیره را بهعنوان یک خدمت واحد ببیند؛ نه مجموعهای از دستگاهها ، شرکتها و مرزهایی که هرکدام قواعد مستقل خود را دارند .
رشت – آستارا ؛ آزمون سرعت تصمیم و اجرا
راهآهن رشت – آستارا از مهمترین حلقههای زیرساختی شاخه غربی کریدور شمال – جنوب است . اما اهمیت این پروژه فقط در طول خط یا ظرفیت حمل آن خلاصه نمیشود . این پروژه به نمادی از یک مسئله بزرگتر در سیاستگذاری زیرساختی کشور تبدیل شده است : فاصله میان تشخیص یک ضرورت راهبردی و اجرای آن در زمان مناسب .
در اقتصاد کریدورها ، زمان اجرای پروژه نیز بخشی از رقابت است . هر سال تأخیر به این معنا نیست که فقط یک پروژه یک سال دیرتر افتتاح میشود . در این فاصله ، صاحبان بار قراردادهای خود را با مسیرهای دیگر منعقد میکنند ، اپراتورهای رقیب خدمات جدید عرضه میکنند ، پایانههای جایگزین مشتری جذب میکنند و شبکههای حمل جدید تثبیت میشوند .
کریدور ، بازاری ایستا نیست که منتظر تکمیل پروژههای ایران بماند . بازار حملونقل در حال حرکت است و تصمیمهای امروز صاحبان بار میتواند برای سالها مسیر جریان کالا را تعیین کند .
بنابراین ، رشت – آستارا باید همزمان بهعنوان یک پروژه زیرساختی و یک آزمون مدیریتی دیده شود. مسئله فقط ساخت خط نیست ؛ مسئله این است که آیا کشور میتواند پروژههای راهبردی خود را در زمان رقابتی به بهرهبرداری برساند .
مرزها ؛ جایی که مزیت زمان از بین میرود
بخش قابل توجهی از زمان از دسترفته در کریدورهای بینالمللی ، نه در حرکت ، بلکه در توقف شکل میگیرد . کامیون و قطار ممکن است در مسیر اصلی سرعت مناسبی داشته باشند ، اما توقف در مرز ، انتظار برای اسناد ، بازرسیهای تکراری یا ناهماهنگی میان دستگاهها میتواند بخش بزرگی از مزیت زمانی را از بین ببرد .
در چنین شرایطی ، یکی از مهمترین اولویتهای سیاستگذاری باید کاهش زمان توقف باشد . صاحب کالا زمان حرکت خالص را محاسبه نمیکند ؛ او زمان کل سفر از مبدأ تا مقصد را میسنجد .
از این منظر ، اصلاح تشریفات مرزی میتواند گاه اثری بیشتر از ساخت بخشی از زیرساخت جدید داشته باشد . کاهش چند روز توقف غیرضروری ، مستقیماً بر قیمت تمام شده ، قابلیت پیشبینی و جذابیت تجاری مسیر اثر میگذارد .
بنابراین ، مدیریت مرز باید از یک موضوع اداری به یک مسئله اقتصادی و راهبردی تبدیل شود . هر ساعت تأخیر غیرضروری در مرز ، بخشی از مزیت جغرافیایی کشور را مصرف میکند .
کریدور دیجیتال ؛ فناوری باید به کاهش زمان منجر شود
یکی از محورهای مهم همکاری اخیر میان کشورهای مسیر ، حرکت به سوی هماهنگی دیجیتال و تبادل داده است . این موضوع میتواند نقطه تحول مهمی باشد ، اما تنها در صورتی که دیجیتالیشدن به تغییر واقعی فرایندها منجر شود .
تبدیل فرم کاغذی به فایل الکترونیکی ، بدون حذف کنترلهای موازی و ثبتهای تکراری ، تحول دیجیتال محسوب نمیشود . هدف اصلی باید این باشد که اطلاعات محموله یک بار ثبت شود ، دستگاههای مختلف بتوانند آن را بپذیرند ، بخشی از کنترلها پیش از رسیدن بار انجام شود و صاحب کالا بتواند در تمام طول مسیر وضعیت محموله را مشاهده کند .
در این چارچوب ، معیار موفقیت کریدور دیجیتال ، تعداد سامانههای ایجاد شده نیست . معیار واقعی باید کاهش زمان توقف ، کاهش دوبارهکاری ، افزایش قابلیت ردیابی ، کوتاهشدن تشریفات و بهبود پیشبینی زمان رسیدن باشد .
فناوری زمانی ارزش ایجاد میکند که زمان و هزینه را کاهش دهد . در غیر این صورت ، سامانه جدید ممکن است تنها یک لایه تازه به بروکراسی قدیمی اضافه کند .
رشد بار ؛ نشانه مثبت ، اما کافی نیست
در سالهای اخیر ، حجم ترانزیت کشور افزایش یافته و آمارهای رسمی از رسیدن ترانزیت ایران به حدود ۲۰ میلیون تن خبر دادهاند . در بخش ریلی نیز در سال ۱۴۰۴ حجم کل بار جابهجاشده از حدود ۴۰ میلیون تن به ۴۴ میلیون تن افزایش یافته و حمل بینالمللی ریلی نیز رشد داشته است .
این ارقام نشان میدهد که ظرفیت بازار وجود دارد ، اما افزایش تناژ بهتنهایی به معنای موفقیت پایدار نیست . پرسش مهمتر این است که آیا ایران توانسته است یک «محصول ترانزیتی پایدار» ایجاد کند یا هنوز بخش بزرگی از جریان بار به شرایط مقطعی ، مذاکرات موردی یا تخفیفهای کوتاهمدت وابسته است .
محصول ترانزیتی زمانی شکل میگیرد که صاحب کالا مسیر ایران را بهعنوان یک سرویس پایدار انتخاب کند ؛ سرویسی با برنامه حرکت ، زمان تحویل ، قیمت ، ظرفیت و مسئولیت مشخص . تفاوت میان حمل چند محموله و ساخت بازار پایدار ، در همین قابلیت تکرار و اعتماد نهفته است .
مدیریت یکپارچه ؛ کریدور باید از دید مشتری اداره شود
یکی از چالشهای اصلی کریدورهای بینالمللی ، تعدد سازمانها و پراکندگی مسئولیتهاست . راهآهن ، جاده ، بندر ، گمرک و نهادهای کنترلی هر کدام وظایف قانونی و سازمانی خود را دارند ، اما صاحب کالا کل این ساختار را یک زنجیره واحد میبیند .
از دید مشتری ، مهم نیست تأخیر در کدام دستگاه ایجاد شده است . او فقط میخواهد بداند بار چه زمانی و با چه هزینهای به مقصد میرسد .
به همین دلیل ، کریدور شمال – جنوب به مدیریت عملکرد یکپارچه نیاز دارد . زمان واقعی مبدأ تا مقصد ، متوسط توقف در مرز ، درصد تحویل بهموقع ، تعداد سرویسهای منظم، پایداری نرخ و زمان توقف در پایانهها باید به شاخصهای اصلی ارزیابی تبدیل شوند .
بدون اندازهگیری منظم و شفاف این شاخصها ، امکان تشخیص پیشرفت واقعی از پیشرفت اسمی وجود ندارد.
برای تصمیمگیران کشور ، مسئله اصلی باید از «چه پروژهای ساخته شد ؟» به «عملکرد کل زنجیره چقدر بهتر شد ؟» تغییر کند .
بازار نباید منتظر پایان پروژهها بماند
یکی از اشتباهات راهبردی آن است که تصور شود ابتدا باید تمام پروژههای عمرانی تکمیل شوند و سپس بازاریابی کریدور آغاز شود . بازار حملونقل چنین فرصتی نمیدهد .
ایران باید همزمان دو مسیر را پیش ببرد . از یک سو ، تکمیل زیرساختهای مفقوده باید با سرعت و جدیت دنبال شود و از سوی دیگر ، ظرفیت موجود باید از طریق سرویسهای منظم ، تعرفههای قابل پیشبینی ، قراردادهای بلندمدت ، تضمین ظرفیت و ارتباط مستقیم با صاحبان بار به بازار عرضه شود .
کریدوری که پس از تکمیل زیرساخت تازه به فکر مشتری بیفتد ، ممکن است با بازاری مواجه شود که پیش از آن توسط مسیرهای رقیب تقسیم شده است .
زیرساخت و بازار باید همزمان ساخته شوند . زیرساخت بدون بار ، ظرفیت خالی ایجاد میکند و بار بدون زیرساخت پایدار نیز ماندگار نمیماند .
جمعبندی ؛ از جغرافیا تا مزیت اقتصادی
ایران برای قرار گرفتن در قلب کریدورها نیازی به تصمیم جدید ندارد ؛ جغرافیا این موقعیت را از ابتدا در اختیار کشور گذاشته است . آنچه نیازمند تصمیم، هماهنگی و اراده اجرایی است ، تبدیل این موقعیت به مزیت اقتصادی پایدار است .
این هدف با تکمیل یک خط آهن ، امضای یک توافق یا افزایش مقطعی حجم بار بهتنهایی تحقق پیدا نمیکند . موفقیت زمانی حاصل میشود که مسیر ایران برای صاحب کالا از نظر زمان ، هزینه و قابلیت پیشبینی ، یک انتخاب منطقی و قابل اعتماد باشد .
برای تحقق این هدف ، کشور به نگاه یکپارچه به کریدور ، تسریع پروژههای راهبردی ، اصلاح مرزها ، دیجیتالیسازی واقعی ، هماهنگی نرخها ، مدیریت عملکرد و بازاریابی فعال نیاز دارد .
در رقابت کریدورها ، جغرافیا فقط نقطه شروع است . کشورهایی موفق خواهند بود که بتوانند موقعیت خود را به کیفیت خدمت تبدیل کنند .
پرسش اصلی دیگر این نیست که ایران در مسیر قرار دارد یا نه ؛ پاسخ این پرسش روشن است. پرسش واقعی این است که آیا ایران میتواند از قرار گرفتن در قلب کریدورها ، یک مزیت اقتصادی پایدار ، قابل اندازهگیری و قابل اتکا بسازد .
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.